Domain kredit-immobilie.de kaufen?
Wir ziehen mit dem Projekt
kredit-immobilie.de um.
Sind Sie am Kauf der Domain
kredit-immobilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-immobilie.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Ähnliche Suchbegriffe für - Schmerzen
Top-Angebote
Produkte zum Begriff - Schmerzen:
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff - Schmerzen:
-
Dolormin extra - bei SchmerzenAnwendungsgebiet von Dolormin extra - bei SchmerzenDolormin extra - bei Schmerzen sind ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel und werden angewendet bei: leichten bis mäßig starken Schmerzen wie Kopf-, Zahn- und Regelschmerzen Fieber DolorminExtra sind teilbar und daher bereits für Kinder ab 6 Jahren geeignet.Wirkungsweise von Dolormin extra - bei SchmerzenDolormin extra - bei Schmerzen enthalten den bewährten Wirkstoff Ibuprofen. Dieser gehört zu einer Klasse von Substanzen, die sowohl gegen Schmerzen als auch gegen Entzündungen wirken und Fieber senken. Dolormin extra - bei Schmerzen hemmen die Produktion bestimmter körpereigener Botenstoffe, der Prostaglandine. Diese wirken entscheidend bei der Vermittlung von Entzündungsreaktionen und Schmerzen mit.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Dolormin extra - bei Schmerzen enthält: 684 mg Ibuprofen, DL-Lysinsalz (entspricht 400 mg Ibuprofen) Sonstige Bestandteile der Dolormin extra - bei Schmerzen: Mikrokristalline Cellulose, Povidon K 30, Magnesiumstearat (Ph. Eur.), Titandioxid, Hyprolose, Hypromellose. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe, wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert haben, bestehenden oder aufgetretenen Magen- oder Darmgeschwüren, Magen- oder Darmblutungen, schweren Leber- oder Nierenfunktionsstörungen, schweren, unkontrollierten Herzbeschwerden, in den letzten 3 Monaten der Schwangerschaft sowie bei Kindern unter 20 kg (6 Jahren) darf dieses Produkt nicht angewendet werden. Vor der Anwendung in der Schwangerschaft und Stillzeit ist grundsätzlich ein Arzt zu befragen.DosierungAnwendungsempfehlung der Dolormin extra - bei Schmerzen: Dolormin® Extra Filmtablet21,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
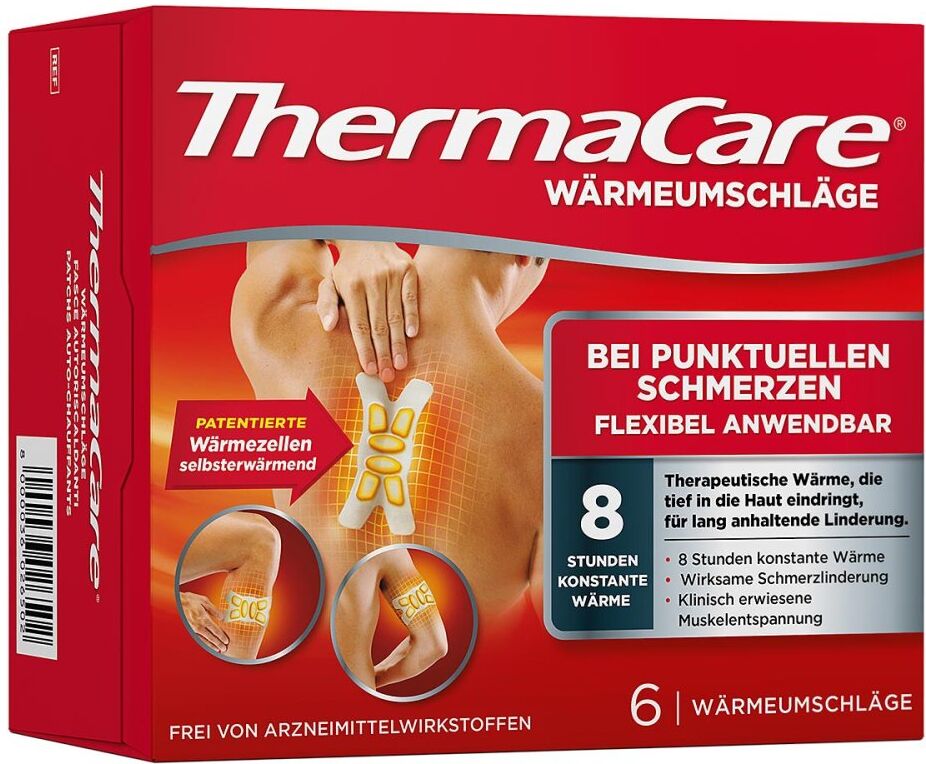
ThermaCare bei punktuellen SchmerzenAnwendungsgebiet von ThermaCare bei punktuellen SchmerzenThermaCare bei punktuellen Schmerzen eignen sich besonders gut für eine flexible Anwendung. Die hautfreundlichen Auflagen mit 6 patentierten Wärmezellen sind flexibel einsetzbar und werden mit vier Klebepunkten auf der Haut angebracht. Wirksame und gezielte Linderung von Muskel- und/oder Gelenksschmerzen im Zusammenhang mit: Überanstrengung Zerrungen und Verstauchungen Arthrose Muskelverspannungen Geeignet bei akuten, chronischen und gelegentlichen Schmerzen. Dieses Produkt ist für Patient:innen ab 12 Jahren bestimmt, die das Produkt selbstständig anwenden können. Siehe besondere Warnhinweise und Vorsichtsmaßnahmen für die Anwendung. Wirkungsweise von ThermaCare bei punktuellen SchmerzenDie ThermaCare Wärmeentwicklung basiert auf einem effektiven Naturprinzip - Wärme durch Oxidation. Somit erwärmen sich die Umschläge und Auflagen bei Luftkontakt von selbst und sind frei von jeglichen Arzneiwirkstoffen. So setzt ThermaCare auf natürliche Weise ein Zeichen gegen Muskel-, Regel- und Gelenkschmerzen und unterstützt Sie bei einem schmerzfreien Leben!GegenanzeigenAuf geschädigten Hautflächen, Prellungen oder bei Schwellungen, Diabetes, Durchblutungsstörungen, Rheumatoider Arthritis sowie während der Schwangerschaft sollte dieses Produkt nicht angewendet werden. Während der Stillzeit sowie bei der Anwendung an älteren Personen ist vor der Anwendung dieses Produktes ein Arzt zu konsultieren. DosierungGebrauchsanweisung von ThermaCare bei punktuellen Schmerzen: Reißen Sie den Beutel unmittelbar vor Gebrauch auf. Schneiden Sie nicht in den Wärmeumschlag. Ziehen Sie das Papier ab, um die Klebeseite freizulegen. Mit der Klebeseite zur Haut über den Schmerzbereich legen. Siehe Abschnitt ""Nicht verwenden"" im Hinblick auf Körperstellen, an denen die Wärmeumschläge nicht verwendet werden dürfen. Es kann bis zu 30 Minuten dau23,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für - Schmerzen
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.